¿Por qué pagarías un préstamo? Consecuencias Reales de la Cobranza Extrajudicial y Legal en México (2026)

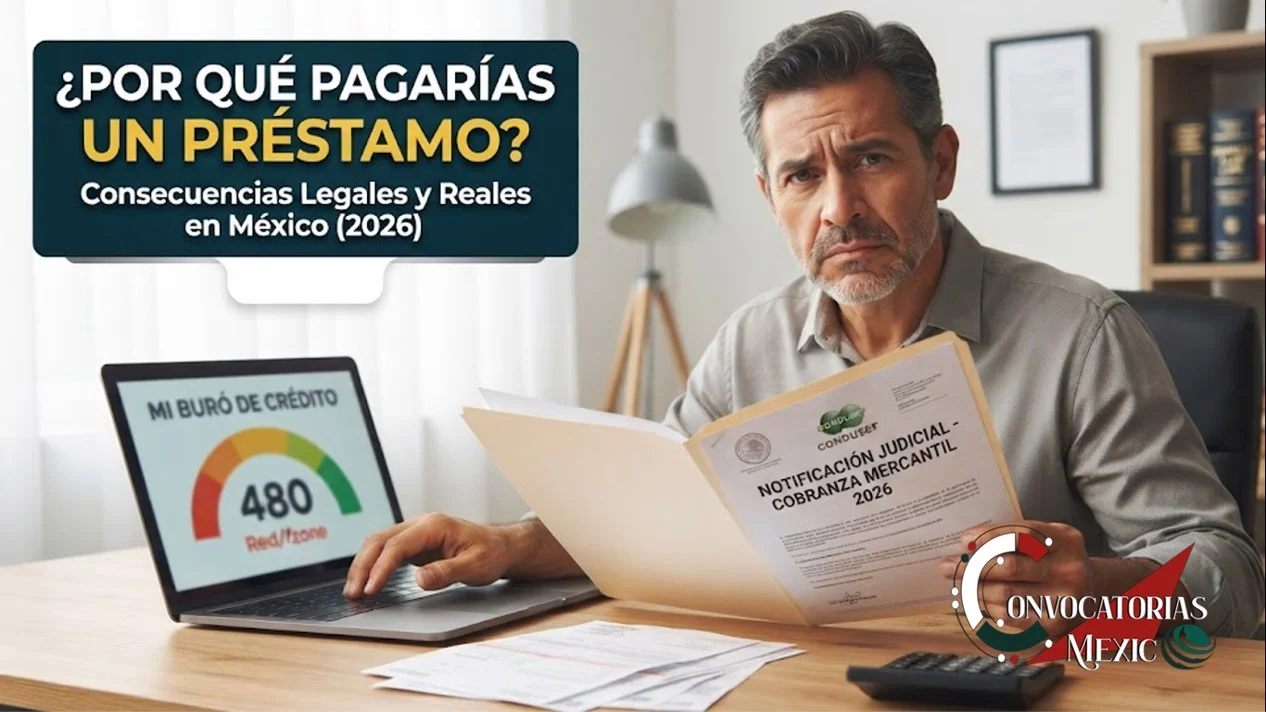
Adquirir un compromiso crediticio es una decisión seria que va más allá de recibir dinero en el momento. En México, en pleno 2026, el acceso a créditos está regulado por herramientas tecnológicas avanzadas e IA que monitorean tu comportamiento en tiempo real. Pagar un préstamo no es solo una obligación contractual, es la piedra angular de tu salud financiera y tu patrimonio.
Si alguna vez te has preguntado “realmente, ¿por qué debería pagar?“, este artículo es indispensable. Aquí analizaremos, con base en la legislación mexicana y los criterios de la CONDUSEF, las consecuencias devastadoras de caer en impago, y por qué cumplir puntualmente es la mejor inversión para tu futuro.
Las razones fundamentales para pagar un préstamo a tiempo
Cumplir con los pagos de un financiamiento no solo mantiene la paz mental, sino que activa beneficios directos en tu historial financiero:
 ÚNETE AL CANAL WHATSAPP: PAGOS BIENESTAR
- Protección del Historial Crediticio (Buró de Crédito): Pagar puntualmente construye una reputación financiera sólida. Esto te abrirá las puertas en el futuro para obtener créditos hipotecarios, automotrices o tarjetas con mejores tasas de interés.
- Evita el crecimiento exponencial de la deuda: Los intereses ordinarios, moratorios y las comisiones por pago tardío pueden duplicar o triplicar una deuda original en cuestión de meses, volviéndola impagable.
- Prevención de acciones legales y molestias de cobranza: Las instituciones financieras legítimas tienen el derecho legal de iniciar procesos por la vía judicial para recuperar los recursos prestados, además de ceder la cartera vencida a despachos de cobranza molestos.
Convocatoria 911 2026: Requisitos para Operador C5/C4, Sueldo y Registro [OFICIAL]

La importancia de la salud financiera y el historial crediticio (Buró de Crédito)
Tu historial crediticio en México, gestionado principalmente por Buró de Crédito y Círculo de Crédito, es tu “carta de presentación” financiera. En 2026, las instituciones financieras y las nuevas empresas Fintech utilizan algoritmos de inteligencia artificial que analizan tu comportamiento al milisegundo.
- ¿Qué es el Score Crediticio?: Es una calificación (que va de aprox. 400 a 850 puntos) que refleja qué tan riesgoso eres como cliente. Un buen score te abre puertas; uno malo, te las cierra.
- El impacto del impago: Un solo retraso o impago reportado genera una “clave de observación” negativa en tu historial. Esto reduce drásticamente tu score, dificultando o encareciendo cualquier futuro crédito (automotriz, hipotecario o personal).
Tesis Central E-E-A-T: Pagar un préstamo protege tu activo más valioso en el sistema financiero: tu capacidad de crédito futuro.
2. ¿Qué pasa si dejo de pagar un préstamo en México? (Escala de consecuencias)
El impago en México sigue un proceso escalonado, regulado por el Código de Comercio y las reformas recientes a la Ley General de Títulos y Operaciones de Crédito. No pagar no es un delito penal (excepto en casos muy específicos de fraude), pero conlleva severas consecuencias mercantiles y civiles.
A. Impacto inmediato en tu Score Crediticio (Mi Buró)
Desde el primer mes de impago, el banco o entidad financiera reportará el retraso a Buró de Crédito. Esta mancha permanecerá en tu historial durante años, incluso después de liquidar la deuda (dependiendo del monto, puede tardar hasta 6 años en borrarse).
B. El proceso de cobranza extrajudicial
Al tercer mes de impago, la deuda suele venderse a despachos de cobranza. En 2026, la CONDUSEF mantiene una vigilancia estricta sobre estas empresas, pero el deudor enfrentará:
- Llamadas telefónicas constantes a cualquier hora (incluso a familiares o referencias).
- Envío de cartas intimidatorias (simulando documentos legales, aunque no tienen validez de sentencia).
- Visitas domiciliarias de gestores de cobranza.
- Nota Legal: La cobranza extrajudicial ilegal (amenazas, uso de logotipos de instituciones públicas) está tipificada en el Código Penal Federal.
C. Acciones legales y mercantiles (Embargos y Juicios)
Si la deuda es considerable, la entidad financiera (banco, Sofom, Fintech) puede optar por interponer una demanda mercantil.
- Juicio Ejecutivo Mercantil: Es un proceso rápido donde el juez ordena el requerimiento de pago.
- Embargo Precautorio: Si el deudor no paga o no se localiza, el juez puede ordenar el embargo de bienes suficientes para cubrir el monto de la deuda, intereses moratorios y gastos legales. Los bienes pueden ser cuentas bancarias, vehículos, propiedades o bienes muebles dentro del domicilio.
- Sentencia Definitiva: El juez dicta sentencia condenatoria, obligando al pago forzoso y el remate de los bienes embargados.
Advertencia Legal 2026: Los despachos de cobranza no pueden embargar por sí mismos. Solo una orden judicial emitida por un juez competente puede ejecutar un embargo. Conocer tus derechos te protege de la intimidación ilegal.
3. Beneficios de cumplir con tus pagos puntuales (Más allá del contrato)
Pagar a tiempo no solo evita las consecuencias negativas; genera beneficios tangibles y estratégicos en el sistema financiero mexicano actual.
- Acceso a mejores condiciones: Un historial impecable te permite acceder a tasas de interés más bajas, plazos más largos y líneas de crédito más altas.
- Protección del patrimonio: Mantener tus finanzas sanas te permite planificar a largo plazo. Un crédito hipotecario, por ejemplo, es impensable con un mal historial.
- Tranquilidad personal: La presión de la cobranza afecta la salud mental y la armonía familiar. Cumplir con tus obligaciones te brinda paz.
- Palanca para el crecimiento: Si eres emprendedor, un buen historial crediticio personal es often la llave para obtener financiamiento empresarial (PyME) en condiciones competitivas.
4. ¿Qué hacer si no puedes pagar? (Alternativas antes de caer en impago)
En 2026, el sistema financiero mexicano ofrece opciones para evitar las consecuencias legales del impago. La comunicación es clave.
- Acérquate al acreedor: Antes de dejar de pagar, contacta a tu banco o institución. Explica tu situación (pérdida de empleo, emergencia médica).
- Reestructuración de deuda: Los bancos pueden ofrecer modificar las condiciones del crédito: ampliar el plazo, reducir la tasa de interés o consolidar deudas. Esto reduce el pago mensual, aunque el costo total del crédito puede aumentar.
- Quita (Condonación parcial): Si la deuda ya es impagable, el banco puede ofrecer una “quita”, que es un descuento sobre el total de la deuda a cambio de un pago único. Ojo: Esto se reporta a Buró de Crédito como “Cuenta con quita” o “Quebranto”, lo que afecta negativamente tu score por años, pero es preferible a un juicio mercantil.
- Asesoría CONDUSEF: Si sientes que la cobranza es abusiva o los bancos no ofrecen alternativas viables, acude a la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros para recibir orientación legal gratuita.
Cuidado con los fraudes: ¿Préstamos que no se pagan o estafas disfrazadas?
Un fenómeno común en México vinculado a las búsquedas de préstamos son los engaños de falsas financieras. Muchas personas caen en la trampa de intermediarios fraudulentos bajo falsas promesas.
Toma en cuenta las siguientes advertencias emitidas por la CONDUSEF y la Financiera para el Bienestar (FINABIEN):
- Nunca pagues por adelantado: Ninguna institución financiera legal te pedirá dinero en efectivo o transferencias previas para “gestionar”, “apartar” o cubrir “gastos de apertura” de un crédito.
- Verifica en el SIPRES: Antes de firmar o comprometerte con cualquier financiera, corrobora que esté debidamente regulada y registrada en el Sistema de Registro de Prestadores de Servicios Financieros (SIPRES) de la CONDUSEF.
- Desconfía de redes sociales y WhatsApp: Los programas oficiales de gobierno o bancos formales no operan otorgando créditos milagrosos mediante mensajes de texto informales o redes sociales sin previa solicitud oficial.
5. Preguntas Frecuentes (FAQ) – Pagar un Préstamo
¿Me pueden meter a la cárcel por no pagar una tarjeta de crédito o préstamo personal en México?
No. En México, la prisión por deudas de carácter civil o mercantil está prohibida por el Artículo 17 de la Constitución. Sin embargo, existen procesos legales (juicios mercantiles) que pueden resultar en el embargo de bienes para pagar la deuda. El fraude (obtener un crédito con documentación falsa) sí es un delito penal.
¿Qué pasa si no tengo bienes a mi nombre para un embargo?
Si no tienes bienes muebles, inmuebles o cuentas bancarias a tu nombre, el acreedor no podrá ejecutar el embargo de manera efectiva. Sin embargo, la deuda seguirá existiendo y el reporte negativo en Buró de Crédito permanecerá activo, impidiéndote obtener cualquier crédito nuevo durante muchos años. Además, si en el futuro adquieres bienes o recibes una nómina en una cuenta bancaria, el embargo podría reactivarse.
¿Los despachos de cobranza pueden embargar mi casa?
No directamente. Ningún despacho de cobranza tiene autoridad para embargar. Solo un actuario judicial, con una orden firmada por un juez tras un juicio mercantil, puede presentarse en tu domicilio para realizar un embargo. Si la propiedad está a tu nombre, es susceptible de embargo.
¿Cómo puedo saber si mi deuda ya prescribió?
La prescripción de la deuda es la figura legal mediante la cual el acreedor pierde el derecho a exigir el pago judicialmente por el paso del tiempo. En México, el plazo general es de 10 años a partir de que la deuda se vuelve exigible (según el Código de Comercio), aunque esto puede variar según la legislación local y las acciones de cobranza que haya realizado el banco. Sin embargo, aunque la deuda prescriba (ya no pueden demandarte), el registro negativo en Buró de Crédito puede permanecer activo si la institución no lo actualiza, complicando tu vida financiera.
Aguinaldo ISSSTE 2026: Calendario de Pagos, Cálculo y Dudas Frecuentes
¿Qué hago si ya no puedo pagar mi préstamo actual?
Lo más recomendable es acercarte directamente a tu institución financiera antes de caer en impago. Muchas instituciones ofrecen opciones de reestructuración, extensión de plazos o periodos de gracia temporales para evitar que tu cuenta caiga en cartera vencida.
¿Los créditos gubernamentales se deben pagar?
Sí. Dependiendo del programa, existen apoyos o créditos a la palabra que cuentan con reglas de operación específicas. Sin embargo, cualquier recurso etiquetado como financiamiento o crédito implica una devolución para que más mexicanos puedan beneficiarse de dichos fondos rotativos.
¿Dónde puedo reportar un fraude de préstamos en México?
Si fuiste víctima de aplicaciones falsas de préstamos o de cobros anticipados ilegales, puedes comunicarte a la CONDUSEF al teléfono 55 53 400 999 o reportarlo ante la autoridad competente en tu localidad.
Nota de Convocatorias México: Mantente siempre informado a través de canales oficiales y protege tus datos personales y financieros frente a ofertas de dinero fácil que ponen en riesgo tu patrimonio.
Este artículo tiene fines informativos y educativos. No constituye asesoría legal. Para casos específicos de deudas y cobranza, te recomendamos consultar directamente con la CONDUSEF o un abogado especialista en derecho mercantil en México.